Ce qu'il faut retenir
- Depuis le 1er octobre 2026, la subrogation OPCO est l'exception. L'organisme de formation facture l'entreprise, qui paie toutes taxes comprises puis demande le remboursement ; l'OPCO rembourse hors taxes. La cause est fiscale : les OPCO sont désormais assujettis à la TVA sur une partie de leurs services.
- Le paiement direct survit surtout pour les moins de 50 salariés, quand la formation est financée en totalité sur leur plan de développement des compétences (AKTO, Afdas, Ocapiat, L'Opcommerce ; sur demande chez Atlas et OPCO Mobilités). OPCO 2i maintient la délégation de paiement, Opco EP décide dossier par dossier.
- Au-delà de 50 salariés, une formation IA financée par l'OPCO est le plus souvent devenue une avance de trésorerie, TVA comprise. Si votre entreprise ne récupère pas la TVA, celle-ci devient un coût.
- Le FNE-Formation n'existe plus pour un nouveau projet, et les enveloppes se resserrent : dans dix branches, AKTO demande de ne plus déposer de dossier 2026 sur le plan des moins de 50 salariés.
- Qualiopi reste le filtre d'entrée d'un financement OPCO ou CPF. Côté CPF, les droits mobilisables pour une certification du Répertoire spécifique sont plafonnés à 1 500 €, et le salarié paie 150 € sauf si l'employeur abonde.
Vous voulez faire financer une formation IA par votre OPCO d'ici la fin de l'année ? Le montage a changé le 1er octobre 2026. La subrogation OPCO, ce mécanisme par lequel l'opérateur de compétences paie directement l'organisme de formation, est devenue l'exception : l'entreprise règle la facture, puis se fait rembourser hors taxes. Voici ce que neuf OPCO ont publié, ce que cela coûte, et ce qui finance encore une formation IA sans le FNE-Formation.
Que change la réforme de la TVA des OPCO au 1er octobre 2026 ?
Le point de départ est fiscal. Dans un communiqué commun du 16 avril 2026, les OPCO expliquent que la Direction de la législation fiscale (DLF) a conclu, dans deux rescrits de mi-novembre 2025 et mi-février 2026, qu'ils étaient assujettis à la TVA pour trois catégories de services :
- les services rendus à France compétences dans le cadre de leur convention d'objectifs et de moyens ;
- les services rendus aux cofinanceurs qui financent de l'ingénierie et de l'accompagnement ;
- les frais de gestion appelés auprès des entreprises sur les versements conventionnels et volontaires.
Seuls les frais de gestion d'information et de missions facturés à France compétences sont soumis à la TVA depuis le 1er janvier 2026 ; le reste s'applique depuis le 1er octobre 2026.
Aucun des textes que nous avons consultés ne supprime la subrogation : ce sont les règles de récupération de la TVA qui, selon le communiqué, modifient « mécaniquement » les pratiques de prise en charge. Constructys résume : un OPCO ne peut plus déduire la TVA d'une prestation dont il n'est pas le bénéficiaire direct. Chaque opérateur a revu ses circuits de paiement à sa manière.
OPCO Santé et Uniformation, « du fait de leurs spécificités », ne sont pas concernés par cette communication. Si vous relevez de l'un d'eux, renseignez-vous directement auprès de lui.
Subrogation OPCO : qui la conserve, qui la perd ?
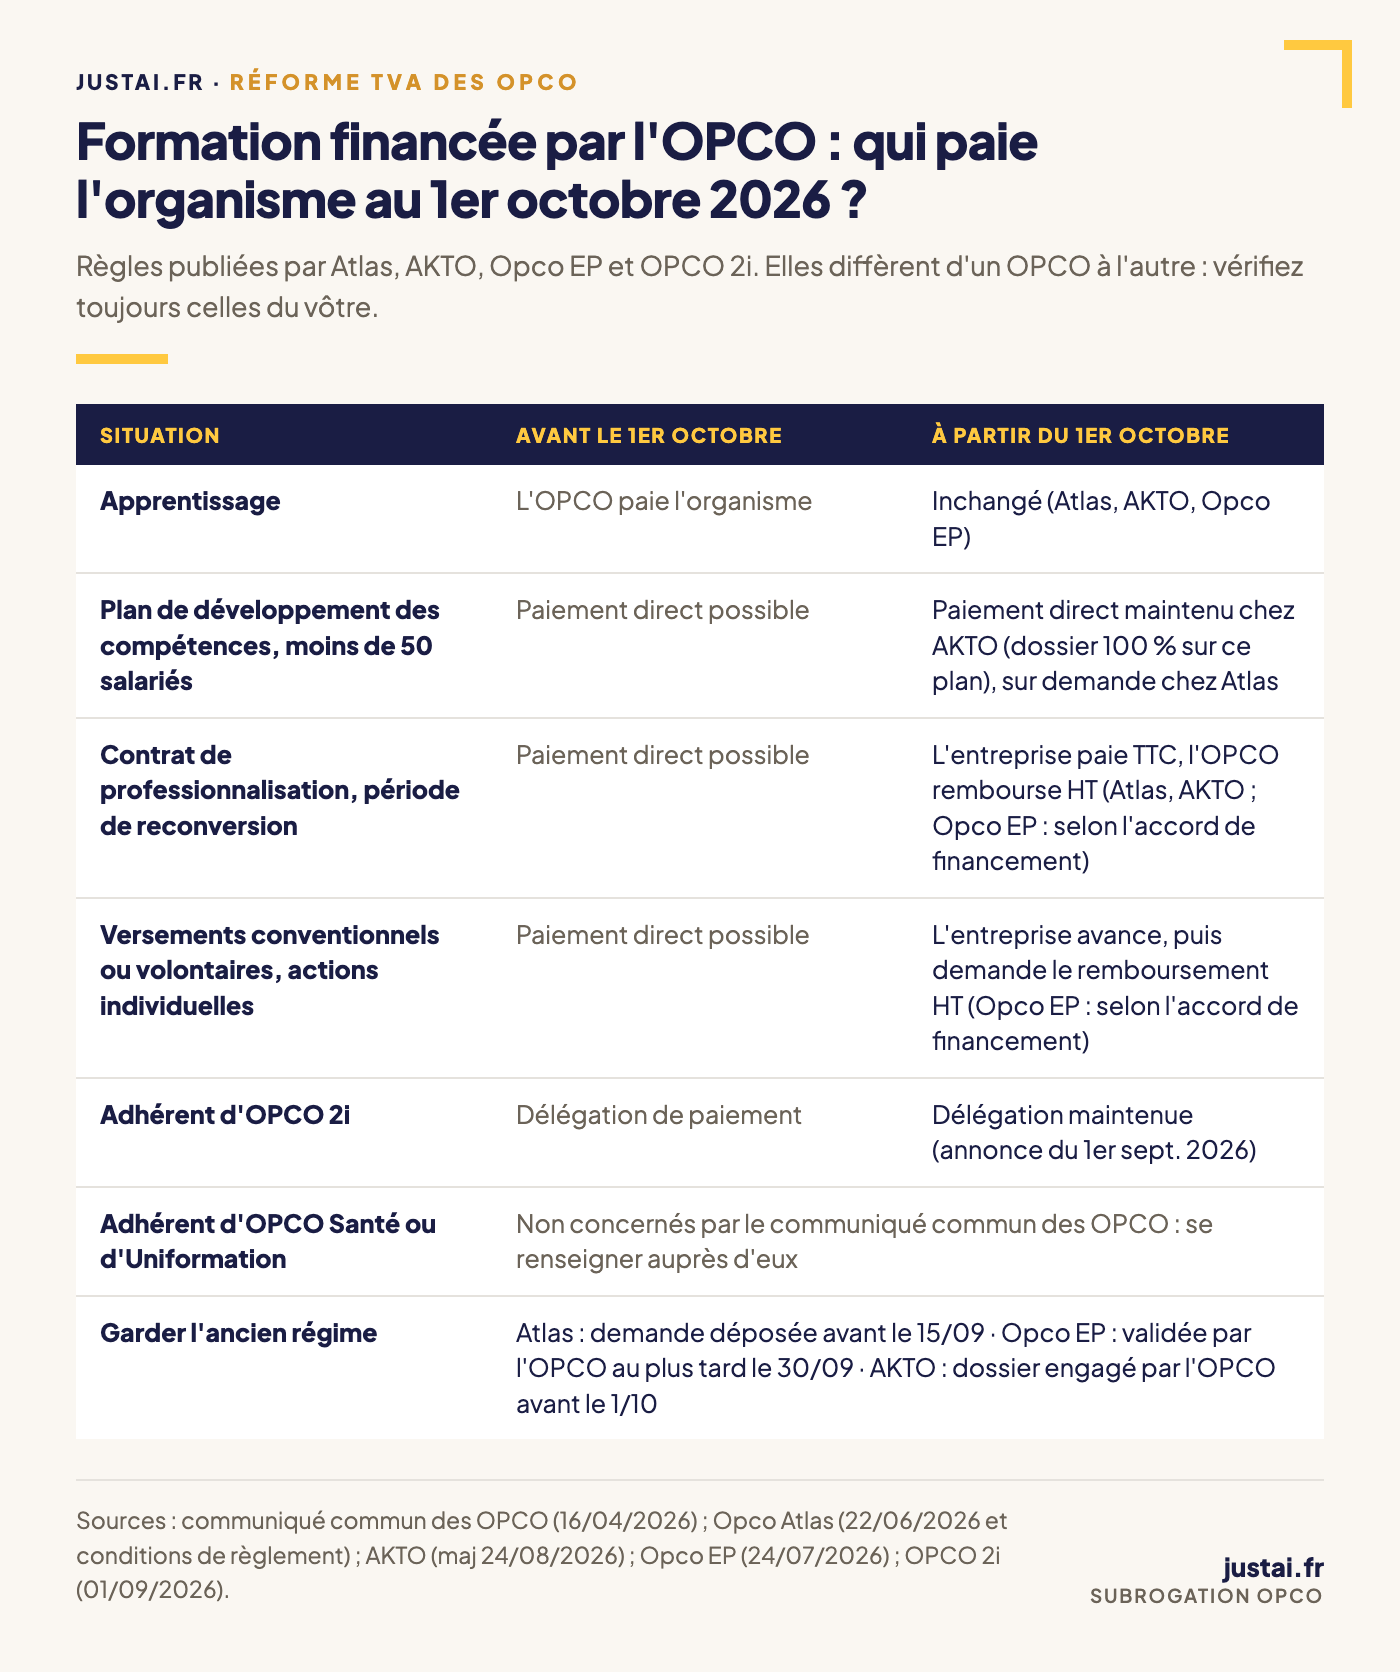
La subrogation de paiement, ou délégation de paiement, permet à l'OPCO de régler directement l'organisme pour le compte de l'entreprise, qui n'avance rien. Voici ce que chaque opérateur a publié pour les dossiers engagés depuis le 1er octobre 2026 (« plan -50 » désigne le plan de développement des compétences des moins de 50 salariés).
| OPCO | Paiement direct maintenu pour | Calendrier publié |
|---|---|---|
| Atlas | Plan -50 (sur demande), campusAtlas, apprentissage, FSE+ à partir du 19 octobre | Demandes déposées avant le 15 septembre : anciennes modalités ; « service de gestion avancée » début 2027 |
| AKTO | Formation financée en totalité sur le plan -50, apprentissage (hors fonction tutorale) | Engagements avant le 1er octobre : ancien régime ; circuit définitif fin novembre |
| Opco EP | Apprentissage ; ailleurs, au cas par cas dans l'accord de financement | Demandes validées jusqu'au 30 septembre : anciennes modalités |
| Constructys | Aucune exception détaillée | Régime transitoire sans subrogation jusqu'au 31 décembre, modalités pérennes début 2027 |
| Ocapiat | Plan -50 financé intégralement sur fonds légaux, actions achetées par Ocapiat, conventions Magestic 2026 | Remboursements HT depuis le 1er septembre |
| L'Opcommerce | Plan -50 hors cofinancement, apprentissage | Dossiers engagés avant le 1er octobre : subrogation conservée ; module de remboursement le 20 octobre |
| OPCO Mobilités | Plan -50 financé exclusivement sur ce plan (sur demande), apprentissage | Demandes complètes avant le 15 septembre : paiement direct |
| Afdas | Formation financée à 100 % sur le plan -50, apprentissage | Versement volontaire : voir le conseiller |
| OPCO 2i | Délégation de paiement maintenue (annonce du 1er septembre) | Modalités non détaillées |
| OPCO Santé, Uniformation | Hors du communiqué commun | À vérifier auprès de l'OPCO |
Ce qui perd la subrogation
Les listes publiées se recoupent : contrats de professionnalisation, périodes de reconversion, formations financées par des versements conventionnels ou volontaires, actions cofinancées (FSE+ et FNE-Formation chez AKTO, appels à projets chez L'Opcommerce). L'Opcommerce vise en toutes lettres les entreprises de plus de 50 salariés ; ailleurs, réserver la subrogation au plan -50 revient au même. Une entreprise de 50 salariés et plus avance donc la dépense, sauf annonce contraire de son OPCO, comme celle d'OPCO 2i. Chez Opco EP, la modalité est fixée après instruction de chaque demande.
Ce qui ne change pas
L'apprentissage, hors du champ de la TVA, garde ses règles, et les critères et plafonds de prise en charge restent les mêmes, précisent Opco EP et L'Opcommerce. Pour une entreprise de moins de 50 salariés qui finance une formation IA sur son seul plan, le 1er octobre a peu changé, à une condition : ne mêler aucun autre financement au dossier. Chez AKTO, l'Afdas, Ocapiat, L'Opcommerce ou OPCO Mobilités, un cofinancement ou un versement volontaire le fait basculer dans le circuit du remboursement.
Pourquoi il faut vérifier auprès de son propre OPCO
La France compte onze OPCO, et presque autant de règles : Opco EP a même fermé son catalogue Sélexion aux entreprises de 50 salariés et plus depuis le 1er septembre 2026. Les circuits vont encore bouger : AKTO annonce la version définitive de sa demande de remboursement pour fin novembre, Constructys des modalités pérennes début 2027, Atlas, à la même date, un « service de gestion avancée » qui doit maintenir le paiement direct dans certaines situations. Le document qui fait foi est votre accord de prise en charge : chez Atlas comme chez Opco EP, c'est lui qui dit si la subrogation s'applique.
Formation IA : que change la fin de la subrogation pour votre trésorerie ?
Partout où la subrogation disparaît, le circuit est le même : l'organisme facture l'entreprise toutes taxes comprises, l'entreprise paie, l'OPCO rembourse hors taxes dans la limite de ses conditions de prise en charge. AKTO et Opco EP donnent l'exemple d'une facture de 1 200 € TTC remboursée 1 000 € HT pour une prise en charge à 100 %. Trois conséquences pour le financement d'une formation IA :
Vous avancez la facture, mais la durée de l'avance se négocie. Aucun OPCO consulté ne publie de délai de remboursement. Atlas et AKTO acceptent pourtant une facture « acquittée ou non » à l'appui de la demande, et L'Opcommerce conseille de la déposer dès réception de la facture. Faites-le, et convenez d'un délai de paiement avec l'organisme : vous raccourcissez d'autant l'avance.
La TVA reste à votre charge. En subrogation, Atlas règle la facture TTC à l'organisme ; en remboursement, il ne prend en charge que le hors-taxes. Si votre entreprise récupère la TVA, c'est un décalage de trésorerie ; sinon, un coût réel de la formation.
Le statut TVA de l'organisme compte. Un organisme de formation privé est exonéré de TVA (article 261, 4-4° a du Code général des impôts) s'il a obtenu l'attestation qu'il doit demander à la DREETS (ex-Direccte) ; sans elle, il facture la TVA. Un devis sans TVA supprime l'écart entre montant payé et montant remboursé : ce n'est pas un critère de qualité, mais une ligne à lire.
Exemple illustratif. Une entreprise de 120 salariés fait financer sur des fonds conventionnels une journée intra pour son comité de direction, facturée 1 500 € HT par un organisme qui applique la TVA, soit 1 800 € TTC. Elle règle 1 800 € ; l'OPCO lui rembourse au plus 1 500 €. Si elle récupère la TVA, les 300 € lui reviennent par sa déclaration. Sinon, ils restent à sa charge.
Quand programmer ses formations IA depuis le 1er octobre ?
Vérifiez le régime de vos dossiers en cours. Ceux déposés ou validés avant la bascule gardent l'ancien circuit : avant le 15 septembre chez Atlas et OPCO Mobilités, jusqu'au 30 septembre chez Opco EP, engagés avant le 1er octobre chez AKTO et L'Opcommerce. Le critère n'est pas la date de la formation, mais une étape administrative propre à chaque OPCO.
Si vous avez moins de 50 salariés, demandez la subrogation et financez sur le seul plan. Chez Atlas et OPCO Mobilités, le paiement direct n'est pas automatique : il faut le demander.
Si vous formez plusieurs personnes, regroupez-les. Une session intra produit une facture et une demande de remboursement ; des inscriptions individuelles en produisent autant que de participants. Dans notre catalogue, une formation d'une journée coûte 1 500 € HT en intra et 500 € HT par personne en inter : dès trois participants, l'intra revient au même prix, pour un seul dossier.
Si votre besoin n'est pas cadré, ne précipitez pas l'achat. Une formation achetée pour consommer une enveloppe coûte plus qu'elle ne rapporte si elle ne correspond pas aux usages de vos équipes.
Déposer avant la clôture des enveloppes. Une prise en charge dépend aussi du budget de votre branche, et il s'épuise : le 22 septembre 2026, AKTO a annoncé que l'enveloppe 2026 du plan des moins de 50 salariés était intégralement engagée dans dix branches, et demandé de ne plus y déposer de dossier. Déposez dès que le besoin est cadré, et demandez à votre conseiller où en est votre enveloppe.
Le FNE-Formation existe-t-il encore en 2026 ?
Non, pas pour un nouveau projet. Cette aide de l'État finançait la formation des salariés : de 2020 à 2024, 1,7 milliard d'euros pour 1,5 million d'actions et 117 127 entreprises. Elle a d'abord servi aux salariés en activité partielle ou d'entreprises en difficulté, puis, à partir de 2023, aux transitions écologique, alimentaire et agricole et numérique, ainsi qu'à la transition démographique depuis 2024.
Son enveloppe a ensuite fondu : 256 millions d'euros en 2023, 192 millions en 2024 ramenés à 96 millions par un décret d'annulation, 100 millions en 2025. Selon le rapport de la commission des finances de l'Assemblée nationale sur le projet de budget 2026, le dispositif n'a fait l'objet d'aucun conventionnement en 2025 et n'est pas reconduit en 2026 ; le projet de loi de finances ne prévoyait que 16,8 millions d'euros pour solder les anciennes conventions. Si une offre de formation IA vous est encore présentée comme « finançable par le FNE », demandez sur quelle convention.
Formation IA et OPCO : ce qui finance encore une formation en 2026
Le plan de développement des compétences, sous 50 salariés. Les fonds légaux de l'OPCO pour le développement des compétences sont réservés aux entreprises de moins de 50 salariés (article L6332-3 du Code du travail). C'est le financement le plus simple, et celui qui garde le plus souvent la subrogation. Il dépend d'une enveloppe annuelle, que l'OPCO peut répartir par branche : parmi les dix branches où AKTO a suspendu ce financement pour 2026 figurent les commerces de gros, les commerces de quincaillerie, les organismes de formation et le travail mécanique du bois.
Les contributions conventionnelles et les versements volontaires, au-delà. Une entreprise de 50 salariés et plus ne relève pas de cette section légale pour son plan de formation : la prise en charge passe par les contributions prévues par l'accord de sa branche ou par des versements volontaires. Ce sont ces dossiers qui ont perdu la subrogation.
Le budget propre. Sans fonds publics ou mutualisés, ni OPCO ni Qualiopi ne sont requis : c'est la voie la plus rapide, et la seule qui ne dépend d'aucune enveloppe.
Le CPF du salarié, complété par l'entreprise, pour une formation certifiante (voir plus bas).
Les cofinancements publics. Atlas règle directement l'organisme pour les dossiers FSE+ à partir du 19 octobre 2026 ; L'Opcommerce cite des actions cofinancées par appels à projets ou conventions partenariales. Votre conseiller OPCO sait lesquels sont ouverts.
Le financement d'un projet IA, et non d'une formation, relève d'autres dispositifs (Clic&Tech d'OPCO 2i, Bpifrance, crédit d'impôt innovation), détaillés dans notre guide du financement IA pour PME.
Et en 2027 ? Le projet de loi de finances pour 2027, déposé le 1er octobre 2026, plafonne à 10,28 milliards d'euros la part de la contribution unique à la formation professionnelle et à l'alternance affectée à France compétences, pour un rendement de 11,38 milliards : environ 1,1 milliard irait au budget de l'État, qui ne verserait en 2027 aucune dotation à France compétences. Le texte peut encore changer au Parlement, mais il réduit les ressources de la formation plutôt qu'il ne les augmente.
Qualiopi et OPCO : pourquoi la certification reste le premier filtre
L'article L6316-1 du Code du travail impose que les prestataires de formation financés notamment par un opérateur de compétences, l'État, les régions, la Caisse des dépôts et consignations ou France Travail soient certifiés selon des critères fixés par décret. C'est la certification Qualiopi, obligatoire depuis le 1er janvier 2022 pour accéder aux fonds publics ou mutualisés.
- Une formation payée uniquement sur votre budget propre n'y est pas soumise. Dès qu'un euro d'OPCO ou de CPF entre dans le montage, elle l'est.
- Certains établissements d'enseignement supérieur (visés au II de l'article L6316-4 du Code du travail) accèdent à ces fonds sans Qualiopi.
- La liste des organismes certifiés est publiée par le ministère du Travail : vérifiez-y votre prestataire avant de monter le dossier.
Au-delà de Qualiopi, jugez un organisme sur ce que la certification ne mesure pas : travailler sur vos outils et vos documents, évaluer un changement d'usage plutôt qu'une satisfaction de fin de journée (les mêmes critères valent pour une formation ChatGPT en entreprise). Depuis octobre, demandez aussi si le devis est HT ou TTC.
Formation IA CPF : ce que finance le compte personnel de formation en 2026
Selon l'article L6323-6 du Code du travail, le CPF finance les formations sanctionnées par une certification du RNCP, un bloc de compétences ou une certification du Répertoire spécifique (RS). Une formation IA non certifiante n'est donc pas finançable par le CPF. Trois règles pèsent sur le montage :
- Un plafond de 1 500 € de droits mobilisables pour une certification du Répertoire spécifique (hors CléA), fixé par le décret n° 2026-127 du 24 février 2026. Au-delà, le complément vient d'un autre financeur, par exemple l'employeur, ou du salarié.
- Une participation de 150 € à la charge du salarié depuis le 2 avril 2026, dont il est dispensé lorsque l'employeur abonde.
- Un recentrage en projet : l'article 89 du projet de loi de finances pour 2027 majorerait cette participation lorsque la certification ne mène ni à un métier en tension ni à un secteur prioritaire (le texte cite notamment l'industrie et le numérique), avec effet rétroactif sur les demandes déposées depuis le 1er octobre 2026. La dispense ne vaudrait plus que si l'employeur abonde au moins à hauteur de la participation. Le texte n'est pas voté.
La certification RS6891, « Produire et réviser du contenu professionnel multimédia en utilisant les outils d'Intelligence Artificielle Générative (IAG) de façon responsable », est enregistrée jusqu'au 28 novembre 2027 ; son certificateur est, depuis le 6 octobre 2026, la société Kompetences (marque Certifopac). Sa fiche cite les métiers auxquels elle s'adresse en priorité (concepteurs-rédacteurs de contenus multimédias, concepteurs-formateurs de contenus pédagogiques) et fixe des prérequis : un bac+2 dans un domaine lié à la création de contenu et six mois d'expérience dans une fonction de création de contenu multimédia. Pour une formation IA CPF de ce type au-delà de 1 500 €, quand l'employeur complète, le salarié ne paie pas la participation et la formation devient un projet partagé.
Quel impact concret pour une PME ou une ETI ?
Une entreprise de moins de 50 salariés risque moins l'avance de trésorerie qu'une enveloppe de branche épuisée avant son dossier. Son enjeu reste un plan qui distingue les publics et les usages, comme dans notre guide pour former ses équipes à l'IA en PME.
Une entreprise de 50 salariés et plus doit inscrire ses formations financées par l'OPCO dans son plan de trésorerie, en TTC, et faire travailler RH et comptabilité sur le même dossier. C'est le moment de vérifier que chaque formation répond à un cas d'usage priorisé par une stratégie data et IA. Pour une ETI, un séminaire d'acculturation IA du CODIR aide à choisir ces usages avant de lancer des dossiers pour toutes les équipes.
JustAI est un organisme de formation certifié Qualiopi. Nos formations en intelligence artificielle vont de l'acculturation des comités de direction aux agents IA, en intra ou en inter ; nous fournissons le devis, le programme et la convention qu'attend votre OPCO, et nous vous aidons à monter le dossier. Nous préparons aussi à la certification RS6891, éligible au CPF, et avons co-conçu avec l'IMT Business School un Executive Master IA pour les managers.
Les limites de cet article
Cette synthèse repose sur le communiqué commun et sur les pages de neuf OPCO consultées le 14 octobre 2026 ; nous n'avons pas vérifié les règles d'OPCO Santé et d'Uniformation. Plusieurs circuits restent transitoires, et les mesures CPF du projet de loi de finances pour 2027 peuvent changer. Pour le FNE-Formation, nous citons le rapport de l'Assemblée nationale sur le projet de loi de finances 2026, pas la loi votée. Enfin, ce texte n'est pas un conseil fiscal : l'effet de la TVA dépend du régime de votre entreprise, et votre expert-comptable est le bon interlocuteur.
Conclusion : un changement de circuit avant tout
Le 1er octobre 2026 a d'abord changé qui paie en premier. Pour les moins de 50 salariés qui financent une formation sur leur seul plan, peu de chose a bougé, tant que l'enveloppe de leur branche tient. Pour la plupart des autres, une formation IA financée par l'OPCO est devenue une avance de trésorerie à planifier, TVA comprise, sans FNE-Formation pour compléter. Lisez la page de votre OPCO et votre accord de prise en charge plutôt qu'une synthèse générale, et profitez de ce circuit plus lourd pour vérifier que chaque formation financée répond à un usage identifié.
Lire aussi : Financement IA pour PME : Clic&Tech, OPCO2i, BPI et CII
Sources
- Communiqué de presse commun des OPCO — Réforme fiscale au 1er octobre 2026 : les OPCO préparent son entrée en vigueur (16 avril 2026)
- Opco Atlas — Réforme de la TVA : ce qui change pour le financement de vos formations (1er octobre 2026) et Conditions de règlement (consulté le 14 octobre 2026)
- AKTO — Facturation électronique et réforme de la TVA des OPCO : ce qui change pour vous en 2026 (24 juin 2026, mis à jour le 9 octobre 2026) et Entreprises de moins de 50 salariés : suspension du financement des formations du PDC (22 septembre 2026)
- Opco EP — Réforme de la TVA : ce qui change pour vos demandes de prise en charge de formation (24 juillet 2026), fiche entreprises (août 2026) et Catalogue Sélexion : évolution des modalités de financement pour les entreprises de 50 salariés et plus (7 septembre 2026)
- Autres OPCO — Constructys : un dispositif transitoire à compter du 1er octobre (6 juillet 2026), Ocapiat : réforme fiscale TVA applicable aux OPCO, L'Opcommerce : nouvelles règles de TVA et modalités de remboursement, OPCO Mobilités : réforme de la TVA, Afdas : réforme de la TVA (consultées le 14 octobre 2026) et OPCO 2i : facturation électronique et réforme fiscale (1er septembre 2026)
- Assemblée nationale — Rapport n° 1996 sur le projet de loi de finances pour 2026, annexe 46 : Travail, emploi et administration des ministères sociaux (23 octobre 2025) et Projet de loi de finances pour 2027, n° 3210 (1er octobre 2026)
- Légifrance et Code du travail numérique — articles L6316-1, L6323-6 et L6332-3, décret n° 2026-127 du 24 février 2026 (JO du 25 février 2026) ; Service-Public.fr — CPF : la participation forfaitaire obligatoire augmente (mis à jour le 2 avril 2026)
- France compétences — Qualiopi : l'obligation qualité en vigueur depuis le 1er janvier 2022 (21 février 2022) et fiche RS6891 (enregistrement du 28 novembre 2024, consultée le 14 octobre 2026) ; BOFiP — TVA, exonération de la formation professionnelle continue (BOI-TVA-CHAMP-30-10-20-50) (16 octobre 2019)
Vous avez des formations IA à programmer d'ici la fin de l'année et vous ne savez pas si votre OPCO paiera l'organisme ou vous remboursera ? Vous voulez former votre CODIR avant de lancer des dossiers pour toutes les équipes ? Parlons-en — nous vous aidons à construire un parcours de formation IA adapté à vos équipes et à prioriser les usages qui le justifient.