Ce qu'il faut retenir
- La rentabilité d'un chantier se pilote à terminaison, pas à date. La marge à date flatte le début du chantier, car factures et heures arrivent en retard. Le chiffre utile est la marge prévue à la fin, qui intègre le reste à dépenser estimé par le conducteur de travaux.
- Le plan comptable général va dans le même sens. Pour un contrat à long terme comptabilisé à l'avancement, pas de bénéfice dégagé sans outils de gestion capables de réviser les estimations au fil du chantier. Quelle que soit la méthode, la perte globale probable est provisionnée.
- Dans un groupe de 5 à 15 agences, ce ne sont pas les chiffres qui manquent : ils ne veulent pas dire la même chose. Taux horaire, coût du matériel, place du conducteur de travaux, mesure de l'avancement : chaque agence peut avoir sa règle.
- Pas besoin de changer d'ERP pour comparer les agences. Une couche de pilotage lit vos outils actuels sans les modifier, applique des règles communes et ajoute la donnée qu'aucun logiciel ne contient : le reste à dépenser.
- Le bon ordre : 6 à 8 indicateurs définis par écrit, une agence pilote, deux ou trois clôtures mensuelles comparées au contrôle de gestion, puis l'extension agence par agence.
Pourquoi la rentabilité chantier est-elle si difficile à suivre dans un groupe multi-agences ?
Demandez à un dirigeant de groupe de travaux publics quelle agence gagne de l'argent, et sur quels chantiers. Si la réponse exacte n'arrive qu'avec la clôture des comptes, elle arrive des mois après les décisions qui l'expliquent. La rentabilité chantier existe dans les chiffres de chaque agence ; elle n'est pas lisible à l'échelle du groupe, ni à temps pour agir.
Le contexte rend la question plus pressante. Dans l'enquête trimestrielle de l'Insee et de la FNTP publiée le 24 juillet 2026, la dernière disponible au 16 octobre 2026, les entrepreneurs de travaux publics jugent leurs carnets de commandes encore plus dégarnis : le solde d'opinion tombe à −49, son plus bas niveau depuis juillet 2016, contre −24 en moyenne depuis 1981. 56 % d'entre eux déclarent des difficultés liées à une demande insuffisante. Côté défaillances, la construction reste le premier secteur en nombre : 14 354 sur les douze mois à fin août 2026, sur 70 766 en France, selon la Banque de France, même si ce chiffre recule de 2,4 % en un an.
Quand les carnets se vident, chaque point de marge compte davantage. Dans un groupe constitué par rachats, une difficulté s'ajoute : si chaque entreprise rachetée a gardé son logiciel, son plan de comptes, sa façon de pointer les heures et de compter ses engins, quinze agences, ce sont quinze façons de calculer une marge et quinze tableaux qui ne s'additionnent pas.
Comment calculer la rentabilité d'un chantier ?
Déboursé sec, frais de chantier, frais de structure
Le vocabulaire varie d'une entreprise à l'autre, mais la mécanique est la même partout.
- Le déboursé sec : ce que le chantier consomme directement. Main-d'œuvre (heures × taux horaire chargé), matériaux, matériel (engins de l'entreprise ou loués), sous-traitance.
- Les frais de chantier : installation, signalisation, encadrement sur place.
- Les frais de structure : ceux de l'agence et du siège (direction, études, administration, locaux).
La marge chantier est le prix de vente HT moins le déboursé sec et les frais de chantier. Elle doit couvrir les frais de structure. Le résultat d'une agence est donc la somme des marges de ses chantiers, moins ses frais de structure et sa part de ceux du siège.
Marge à date ou marge à terminaison : laquelle suivre ?
Deux calculs coexistent.
- La marge à date : ce qui est facturé ou produit à ce jour, moins les dépenses enregistrées à ce jour.
- La marge à terminaison : le prix de vente final prévu (marché, avenants signés, révision de prix), moins le coût final prévu. Ce coût final additionne les dépenses enregistrées, les dépenses engagées mais pas encore enregistrées, et le reste à dépenser jusqu'à la réception.
La marge à date s'obtient sans effort, et elle trompe en début de chantier : les factures des fournisseurs et des sous-traitants arrivent des semaines après la livraison, les heures sont saisies en retard. Le chantier paraît très rentable au troisième mois, puis la marge « fond » à l'approche de la réception. La marge à terminaison demande une estimation que seul le conducteur de travaux peut faire, le reste à dépenser ; c'est elle qui permet d'agir pendant le chantier.
Le plan comptable général raisonne de la même façon pour les contrats à long terme, ceux qui s'étendent sur au moins deux exercices. Comptabilisés à l'avancement, ils ne dégagent de bénéfice que si l'entreprise sait estimer de façon fiable le résultat à terminaison, ce qui suppose notamment des outils de gestion, de comptabilité analytique et de contrôle interne capables de réviser les estimations en cours de chantier (articles 622-3 à 622-5). Quelle que soit la méthode, la perte globale probable est provisionnée (article 622-6). Ces articles deviennent les articles 523-1 à 523-7, sans changement au fond, pour les exercices ouverts à compter du 1er janvier 2027 (règlement ANC n° 2026-03, homologué par arrêté du 12 août 2026). Pour les chantiers plus courts, la logique de gestion reste la même.
Un exemple chiffré de marge chantier
Prenons un exemple illustratif : un chantier de réseaux et de voirie vendu 400 000 € HT, budgété avec 344 000 € de dépenses, soit une marge prévue de 56 000 € (14 %). Voici sa situation à la fin du quatrième mois.
| Poste | Montant |
|---|---|
| Situations de travaux facturées (55 % du marché) | 220 000 € |
| Dépenses enregistrées en comptabilité | 168 000 € |
| Marge à date affichée | 52 000 €, soit 24 % |
| Factures et heures pas encore enregistrées | 33 000 € |
| Reste à dépenser estimé par le conducteur de travaux | 180 000 € |
| Coût final prévu (168 000 + 33 000 + 180 000) | 381 000 € |
| Marge à terminaison | 19 000 €, soit 4,75 % |
La marge à date affiche un chantier à 24 %. En réalité, il a perdu 37 000 € de marge par rapport au devis, les deux tiers de la marge prévue. Il reste près de la moitié du chantier pour réagir : faire signer les travaux supplémentaires, revoir la méthode ou l'équipe, renégocier un achat. À la réception, il sera trop tard. Et si le coût final prévu dépassait 400 000 € sur un contrat à long terme, la perte globale probable serait à provisionner à la clôture.
Suivi de la rentabilité chantier : quels indicateurs par chantier et par agence ?
Mieux vaut peu d'indicateurs, définis par écrit et mis à jour au même rythme partout, qu'un tableau de quarante colonnes que personne ne lit.
Par chantier
| Indicateur | Ce qu'il montre | Rythme |
|---|---|---|
| Marge à terminaison et écart avec la marge du devis | la dérive, en euros et en points | mensuel |
| Avancement physique comparé à l'avancement en coûts | un chantier qui dépense plus vite qu'il n'avance | mensuel |
| Heures réalisées comparées aux heures budgétées, par poste | où partent les heures | hebdomadaire |
| Heures d'engins imputées comparées au budget matériel | ce que coûtent réellement les engins | hebdomadaire |
| Travaux supplémentaires réalisés non encore signés | la marge exposée à une négociation | mensuel |
| Montant facturé comparé à la production | l'avance ou le retard de facturation, donc la trésorerie | mensuel |
Par agence
| Indicateur | Ce qu'il montre | Rythme |
|---|---|---|
| Production du mois et cumulée, comparée à l'objectif | le volume d'activité | mensuel |
| Marge à terminaison de l'ensemble des chantiers en cours | ce que l'agence va réellement gagner | mensuel |
| Résultat d'agence après frais de structure | si l'agence couvre ses coûts fixes | mensuel |
| Carnet de commandes en mois de production | combien de mois d'activité sont déjà signés | mensuel |
| Part des chantiers en dérive (par exemple, plus de 2 points de marge perdus sur le mois) | si les problèmes sont isolés ou généralisés | mensuel |
| Encours clients et retenues de garantie | l'argent produit mais pas encaissé | mensuel |
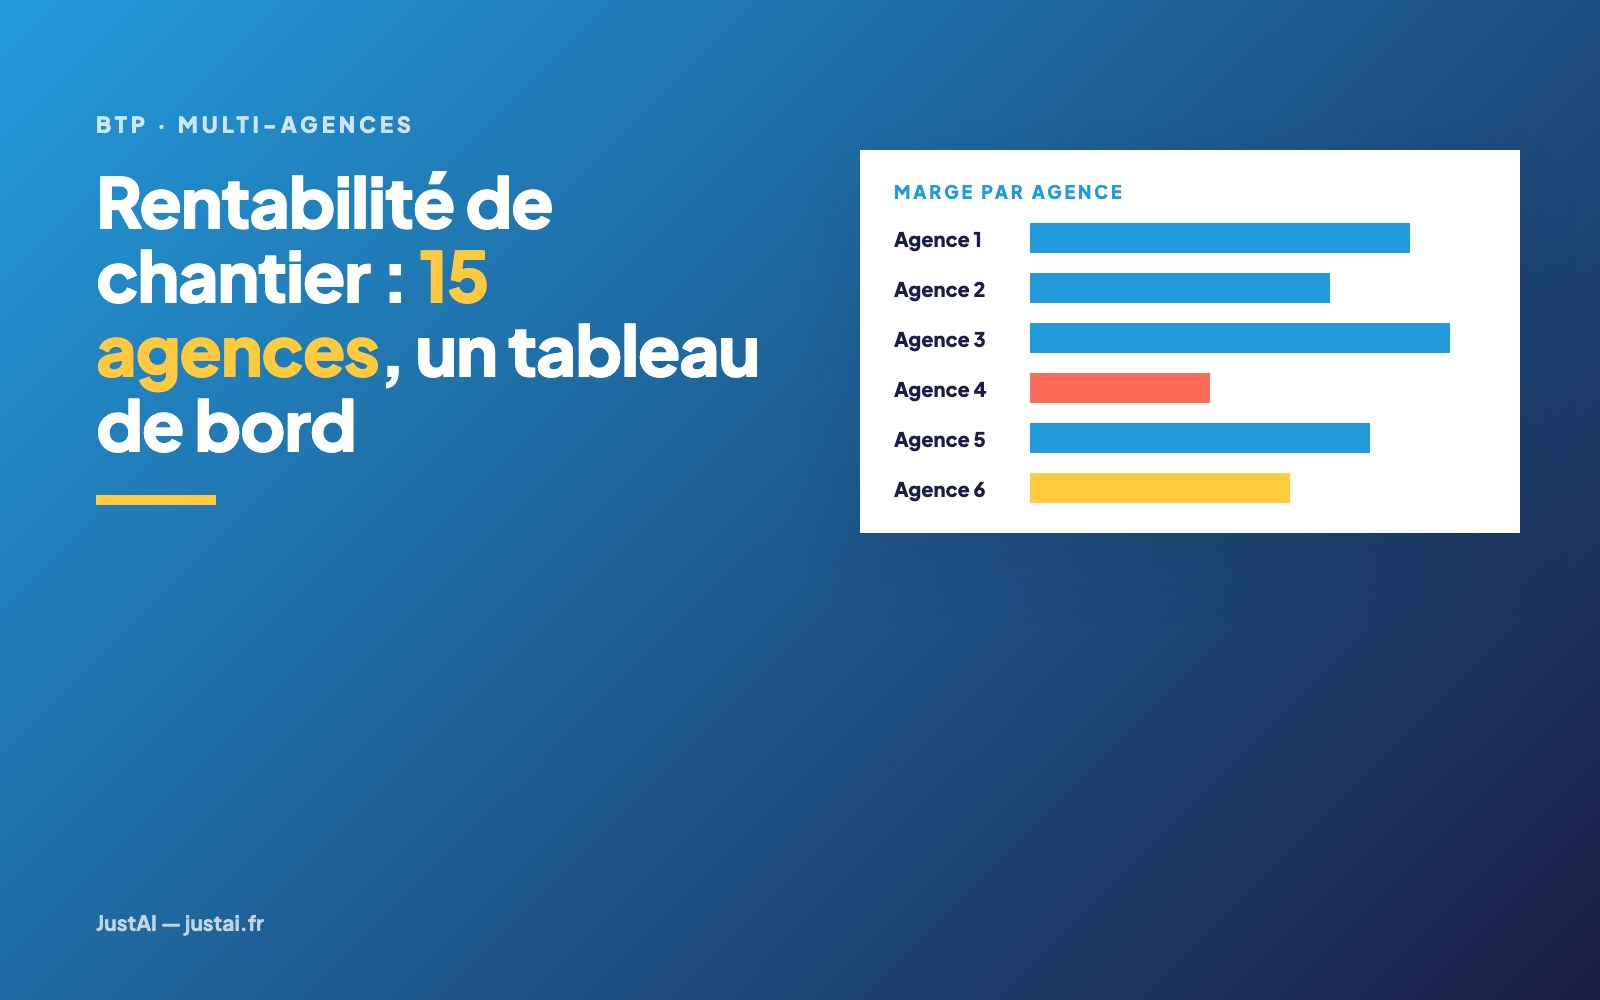
Au niveau du groupe, ce sont les mêmes indicateurs, agence par agence, sur une seule page. La question utile n'est pas « quelle agence fait le plus de chiffre ? », mais « quelle agence transforme son chiffre en marge, et laquelle a un carnet qui se vide ? ».
Tableau de bord BTP : quelles données consolider entre agences ?
Ce que vos outils contiennent déjà
Presque tout existe quelque part : le budget de chantier dans le logiciel de chiffrage ou un tableur ; les factures fournisseurs et les situations de travaux dans l'ERP ou la comptabilité ; les heures dans le pointage, et leur coût chargé dans la paie ; les heures d'engins et les locations dans le suivi du parc ; les commandes aux fournisseurs, engagées mais pas encore facturées.
Une donnée manque partout : le reste à dépenser, estimé chaque mois par le conducteur de travaux. Elle se trouve dans sa tête ou dans un tableur personnel. Sans elle, pas de marge à terminaison.
Quinze agences, quinze façons de compter
Voici, à titre d'illustration, les écarts qui rendent deux marges d'agence incomparables, et la règle à fixer pour chacun.
| Sujet | Ce qui varie d'une agence à l'autre | Règle à fixer pour le groupe |
|---|---|---|
| Taux horaire | coût réel tiré de la paie, ou taux forfaitaire jamais révisé | un taux chargé par catégorie de personnel, révisé chaque année |
| Matériel de l'entreprise | imputé au coût réel, à un tarif interne, ou pas imputé du tout | un tarif interne par famille d'engins |
| Conducteur de travaux | compté en frais de chantier, ou en frais d'agence | un seul classement |
| Avancement | déduit des situations facturées, ou estimé au jugé | métré ou estimation du conducteur, validée chaque mois |
| Codes chantier | numérotation propre à chaque logiciel | une table de correspondance par agence |
| Clôture mensuelle | le 5, le 15, ou seulement chaque trimestre | une date commune |
Une agence qui n'impute pas ses engins paraît plus rentable que celle qui le fait. Ce n'est pas un problème de logiciel, c'est une décision de direction : elle se prend une fois et s'écrit sur une page.
Les factures fournisseurs : un code chantier sur chaque facture
Une part du retard vient de l'imputation : à quel chantier rattacher cette livraison de grave ou cette location de pelle ? Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques ; les grandes entreprises et les ETI doivent aussi les émettre depuis cette date, les PME et les microentreprises au plus tard le 1er septembre 2027. Les formats de la réforme (UBL, CII, Factur-X) respectent la norme européenne EN 16931, qui prévoit un champ facultatif « référence de projet » (BT-11) : demander à vos fournisseurs d'y porter votre code chantier, ou au moins votre numéro de commande, réduit l'imputation à la main. Voir aussi notre article sur la facturation électronique au 1er septembre 2026.
Piloter ses agences sans changer d'ERP : quelles options ?
Imposer un même ERP à quinze agences touche la comptabilité, la paie et la facturation de chacune : un projet long, risqué pour l'activité, qui ne donne rien au dirigeant avant la fin du déploiement. Or le besoin n'est pas un nouvel outil de saisie, c'est une lecture commune des outils existants.
| Option | Ce que ça coûte | Ce que ça règle | Ce qui reste à faire |
|---|---|---|---|
| Consolidation dans un tableur par le contrôle de gestion | pas de licence, des jours de travail chaque mois | une vue groupe | des chiffres en retard, qui dépendent d'une personne, sans reste à dépenser |
| Outil de tableaux de bord du marché, comme Power BI | 12,10 € HT par utilisateur et par mois en paiement annuel pour la licence Pro, nécessaire pour partager des rapports | l'affichage et les graphiques | les règles communes et la correspondance entre agences |
| Un même ERP pour tout le groupe | un projet long, qui touche toute la gestion de chaque agence | l'homogénéité, à terme | rien de visible avant la fin du déploiement |
| Couche de pilotage sur mesure | à partir de 20 000 € HT pour une première mise en production | lecture des outils existants, règles communes, saisie du reste à dépenser, alertes | une table de correspondance à tenir par agence |
Le prix de la licence n'est pas le sujet : pour 50 lecteurs, trois par agence dans quinze agences plus la direction, Power BI Pro revient à 7 260 € HT par an au tarif affiché. Le travail est ailleurs : décider qu'une « affaire » de l'agence A et un « chantier » de l'agence B sont la même chose, et que le matériel se compte partout au même tarif.
Une couche de pilotage sur mesure fonctionne en quatre étages.
- La lecture. Chaque nuit, elle récupère les exports de l'ERP, du pointage et du parc matériel de chaque agence, sans modifier vos logiciels ni vos habitudes de saisie.
- La correspondance. Chaque code local est rattaché à un poste commun : main-d'œuvre, matériaux, matériel interne, location, sous-traitance, frais de chantier.
- Le point mensuel. Un écran court, utilisable sur téléphone, où le conducteur de travaux saisit l'avancement et le reste à dépenser.
- Le tableau de bord. Groupe, puis agence, puis chantier, avec une alerte quand une marge à terminaison baisse.
Si vous utilisez déjà Power BI, la couche de pilotage peut l'alimenter. C'est une application métier au sens strict, et un moyen de sortir d'un fichier Excel de consolidation devenu critique.
Ce que l'IA change dans le suivi de la marge chantier
L'IA ne remplace ni le pointage ni le jugement du conducteur de travaux. Elle retire du travail répétitif à quatre endroits.
- Proposer les correspondances. À partir des libellés de comptes et de codes de chaque agence, un modèle de langage propose le rattachement au poste commun ; un contrôleur de gestion valide. Intégrer une agence rachetée demande moins de travail manuel.
- Imputer les factures sans code chantier. À partir de l'adresse de livraison, du numéro de commande ou de l'historique du fournisseur, l'outil propose une imputation et signale les cas où il n'est pas sûr.
- Expliquer les écarts. Pour chaque chantier en dérive, il rédige un premier commentaire à partir des chiffres (« heures de terrassement au-dessus du budget, travaux supplémentaires non signés »), que le conducteur de travaux corrige.
- Répondre aux questions du dirigeant. « Quels chantiers de plus de 200 000 € ont perdu plus de deux points le mois dernier ? » se pose en français, sans construire de rapport.
Elle ne retrouve pas les heures non pointées et ne devine pas un reste à dépenser. Les autres usages sont détaillés dans notre article sur l'IA dans le BTP.
Quel impact concret pour un dirigeant de groupe BTP ?
Le projet tient en cinq étapes, et aucune ne consiste à changer de logiciel.
- Écrire les règles sur une page : 6 à 8 indicateurs, le taux horaire par catégorie, le tarif interne du matériel, la place du conducteur de travaux, la date de clôture.
- Choisir une agence pilote volontaire. Idéalement, celle dont le responsable réclame déjà un meilleur suivi.
- Brancher sans rien changer. Les outils de l'agence sont lus tels quels. La seule nouveauté pour le terrain est le point mensuel du conducteur de travaux.
- Comparer deux ou trois clôtures avec le contrôle de gestion. Tant que les chiffres ne concordent pas, on corrige les règles, pas l'affichage.
- Étendre agence par agence. Chaque nouvelle agence demande sa table de correspondance et une courte prise en main pour ses conducteurs de travaux.
La rentabilité de l'outil se calcule avec vos propres chantiers. Dans l'exemple plus haut, voir les 37 000 € de marge perdus au quatrième mois plutôt qu'à la réception, c'est garder la main sur l'avenant, l'équipe et les achats. Combien de chantiers de ce type passent chaque année dans vos agences ?
C'est l'objet de notre développement de logiciel sur mesure : une première version en production en 4 semaines, à partir de 20 000 € HT, sur l'agence pilote et les indicateurs prioritaires. L'IA écrit le code, nos ingénieurs le relisent et le valident, et le code source vous appartient. La suite est un abonnement sur 2 à 3 ans ; l'extension aux autres agences se traite, selon son ampleur, par un nouveau projet à partir de 20 000 € HT ou dans l'abonnement ; voir le prix d'un logiciel sur mesure. Si vous ne savez pas encore quel processus outiller en premier, un diagnostic le tranche en amont.
Les limites d'un tableau de bord de rentabilité
Il ne vaut que ce que vaut le pointage. Des heures saisies avec deux semaines de retard, ou sur le mauvais chantier, faussent tout le reste. Le premier travail peut être la discipline de pointage, avant l'outil.
Le reste à dépenser reste une estimation humaine. Un conducteur de travaux optimiste le sous-estime. L'outil peut au moins montrer l'historique : un reste à dépenser qui ne bouge pas pendant trois mois alors que les dépenses courent est un signal.
Il ne corrige pas un mauvais chiffrage. Si le devis était faux, le tableau de bord le montre sans le réparer. La marge se joue aussi au chiffrage, dès la DPGF : c'est le rôle d'un logiciel de chiffrage relié à vos coûts réels.
Des règles communes font des perdants. Une agence qui paraissait rentable peut cesser de l'être une fois ses engins imputés au tarif du groupe. Mieux vaut l'annoncer avant la première réunion de résultats.
Ce n'est pas la comptabilité. La méthode de reconnaissance du chiffre d'affaires et les provisions pour pertes à terminaison se décident avec votre expert-comptable et, le cas échéant, votre commissaire aux comptes.
Conclusion : piloter 15 agences comme une seule, sans changer de logiciel
Piloter la rentabilité de ses chantiers à l'échelle d'un groupe ne demande pas un nouvel ERP. Il faut des règles de calcul écrites et communes, une donnée que seul le terrain connaît, le reste à dépenser, et un outil qui lit ce que vos logiciels contiennent déjà.
Quand les carnets de commandes se vident, connaître sa marge chaque mois plutôt qu'à la clôture fait la différence entre constater une perte et la limiter. Le point de départ : une agence, six à huit indicateurs, trois clôtures comparées.
Lire aussi : DPGF : définition, modèle et comment la chiffrer plus vite
Sources
- Insee et FNTP — En juillet 2026, le climat conjoncturel dans les travaux publics continue de se dégrader nettement, Informations rapides n° 181 (24/07/2026)
- Banque de France — Les défaillances d'entreprises, août 2026 (09/10/2026)
- Autorité des normes comptables — Plan comptable général, version au 1er janvier 2026, articles 622-1 à 622-7 (consulté le 16/10/2026)
- Autorité des normes comptables — Règlement n° 2026-03 du 6 mars 2026 modifiant divers règlements de l'ANC, homologué par arrêté du 12 août 2026, version commentée (JO du 03/09/2026)
- DGFiP / impots.gouv.fr — Je découvre la facturation électronique (modifié le 26/05/2026)
- DGFiP et AIFE — Dossier de spécifications externes de la facturation électronique, v3.2 (30/04/2026)
- OpenPeppol — Peppol BIS Billing 3.0 (norme EN 16931), élément ProjectReference (BT-11) (consulté le 16/10/2026)
- Microsoft — Tarification de Power BI (consulté le 16/10/2026)
Savez-vous aujourd'hui quel chantier de quelle agence a perdu de la marge le mois dernier ? Vos agences calculent-elles leur marge avec les mêmes règles ? Parlons-en : nous vous aidons à choisir les indicateurs et l'agence pilote, puis à mettre votre tableau de bord de rentabilité en production en 4 semaines.