Ce qu'il faut retenir
- Le règlement européen sur la déforestation (EUDR) s'applique le 30 décembre 2026 aux grandes et moyennes entreprises, et aux micro et petites entreprises pour les produits bois déjà couverts par l'ancien règlement bois. Les autres micro et petites entreprises ont jusqu'au 30 juin 2027.
- Seul l'opérateur dépose une déclaration de diligence raisonnée : l'entreprise qui met le produit sur le marché de l'Union pour la première fois, ou qui l'exporte. Depuis la révision de décembre 2025, opérateurs en aval et commerçants n'en déposent plus.
- Chaque déclaration repose sur la géolocalisation de toutes les parcelles d'origine, la preuve qu'aucune déforestation (ni, pour le bois, aucune dégradation des forêts) n'y a eu lieu après le 31 décembre 2020 et la preuve que la production respecte le droit du pays producteur.
- Ces données ne sont pas chez vous : elles sont chez des coopératives, des exportateurs, des exploitants forestiers, parfois deux ou trois intermédiaires plus haut. La déclaration est un problème de collecte avant d'être un formulaire.
- Les sanctions sont dissuasives : amende dont le plafond doit atteindre au moins 4 % du chiffre d'affaires réalisé dans l'Union, confiscation des produits et des revenus, exclusion temporaire des marchés publics.
EUDR : de quoi parle-t-on, et qui est concerné ?
Le règlement (UE) 2023/1115 sur les produits « zéro déforestation » — l'EUDR, ou RDUE — a été publié au Journal officiel de l'Union le 9 juin 2023. Son application a été reportée deux fois, en dernier lieu par le règlement (UE) 2025/2650 du 19 décembre 2025, qui en a aussi allégé plusieurs obligations. C'est un règlement : il s'applique directement, sans transposition.
Le principe tient en une phrase : un produit couvert ne peut être mis sur le marché, mis à disposition ou exporté que s'il est « zéro déforestation », produit conformément à la législation du pays de production, et couvert par une déclaration de diligence raisonnée (article 3).
Sept produits de base sont visés : bovins, cacao, café, palmier à huile, caoutchouc, soja et bois. Le champ réel se lit dans l'annexe I, par code douanier : chocolat et beurre de cacao, glycérol et acides gras issus du palmier, pneumatiques neufs, tourteaux de soja, viandes bovines, et une longue liste pour le bois — sciages, panneaux, menuiserie et charpente, pâte et papier, meubles, constructions préfabriquées.
| Échéance | Ce qui s'applique |
|---|---|
| 30 décembre 2026 | Grandes et moyennes entreprises ; micro et petites entreprises pour les produits de l'ancien règlement bois (sciages, panneaux, menuiserie, pâte et papier, meubles) |
| 30 juin 2027 | Autres micro et petites entreprises, établies comme telles au 31 décembre 2024 |
| 30 décembre 2027 | Produits ajoutés par l'acte délégué du 13 juillet 2026, s'il entre en vigueur (notamment café soluble, certains dérivés du palmier) |
| 31 décembre 2029 | Fin du régime transitoire pour le bois produit avant le 29 juin 2023 |
En France, est une micro ou petite entreprise celle qui remplit au moins deux de ces critères : bilan inférieur à 7,5 M€, chiffre d'affaires inférieur à 15 M€, moins de 50 salariés.
L'acte délégué du 13 juillet 2026 prévoit aussi de retirer du champ, entre autres, les cuirs de bovins, les pneumatiques rechapés, les ouvrages en caoutchouc vulcanisé, les courroies transporteuses et de transmission et les sièges d'avions et d'automobiles ; il précise que les échantillons sont hors champ et exempte déchets, produits usagés et d'occasion et matériaux d'emballage. Il a été transmis au Parlement européen et au Conseil pour examen avant son entrée en vigueur : vérifiez son statut avant de sortir une référence de votre périmètre.
En France, l'autorité compétente est conjointe : ministère de la Transition écologique et ministère de l'Agriculture.
Opérateur, opérateur en aval ou commerçant : qui dépose la déclaration de diligence raisonnée ?
C'est la question que la révision de 2025 a le plus modifiée. Selon la Commission, l'ensemble des simplifications apportées depuis 2023 — cette révision comprise — devrait réduire d'environ 75 % les coûts annuels de mise en conformité par rapport au règlement initial.
| Rôle | Exemple | Ce qui est exigé |
|---|---|---|
| Opérateur | Importateur de fèves de cacao | Diligence raisonnée ; déclaration avant la mise sur le marché ou l'exportation, pour les quantités déclarées ; conservation 5 ans ; numéro de référence transmis au client |
| Micro ou petit opérateur primaire | Petit exploitant forestier ou éleveur, dans un pays à risque faible, qui vend sa propre production | Déclaration unique simplifiée ; l'adresse postale peut remplacer la géolocalisation |
| Opérateur en aval | Chocolatier qui achète ses fèves à un importateur ; scierie qui achète à un exploitant forestier | Aucune déclaration. Identité des fournisseurs et clients, numéros de référence reçus d'un opérateur, conservation 5 ans ; enregistrement dans le système s'il n'est pas une PME |
| Commerçant | Négociant, distributeur | Comme l'opérateur en aval |
Trois conséquences pratiques.
Un même industriel peut cumuler les rôles. Le chocolatier qui importe une partie de ses fèves et achète le reste à un importateur européen est opérateur pour la première part, opérateur en aval pour la seconde. La qualification se fait flux par flux.
L'usage interne ne sort pas du champ. L'« activité commerciale » inclut l'utilisation dans l'entreprise elle-même (article 2, point 19). Et quand le fournisseur est établi hors de l'Union, la première entreprise établie dans l'Union qui met le produit à disposition est réputée opérateur (article 7).
Le numéro de référence ne circule qu'une fois. Seul le premier opérateur en aval ou commerçant le conserve ; les maillons suivants ne gardent que l'identité de leurs fournisseurs et clients.
Que contient la déclaration de diligence raisonnée ?
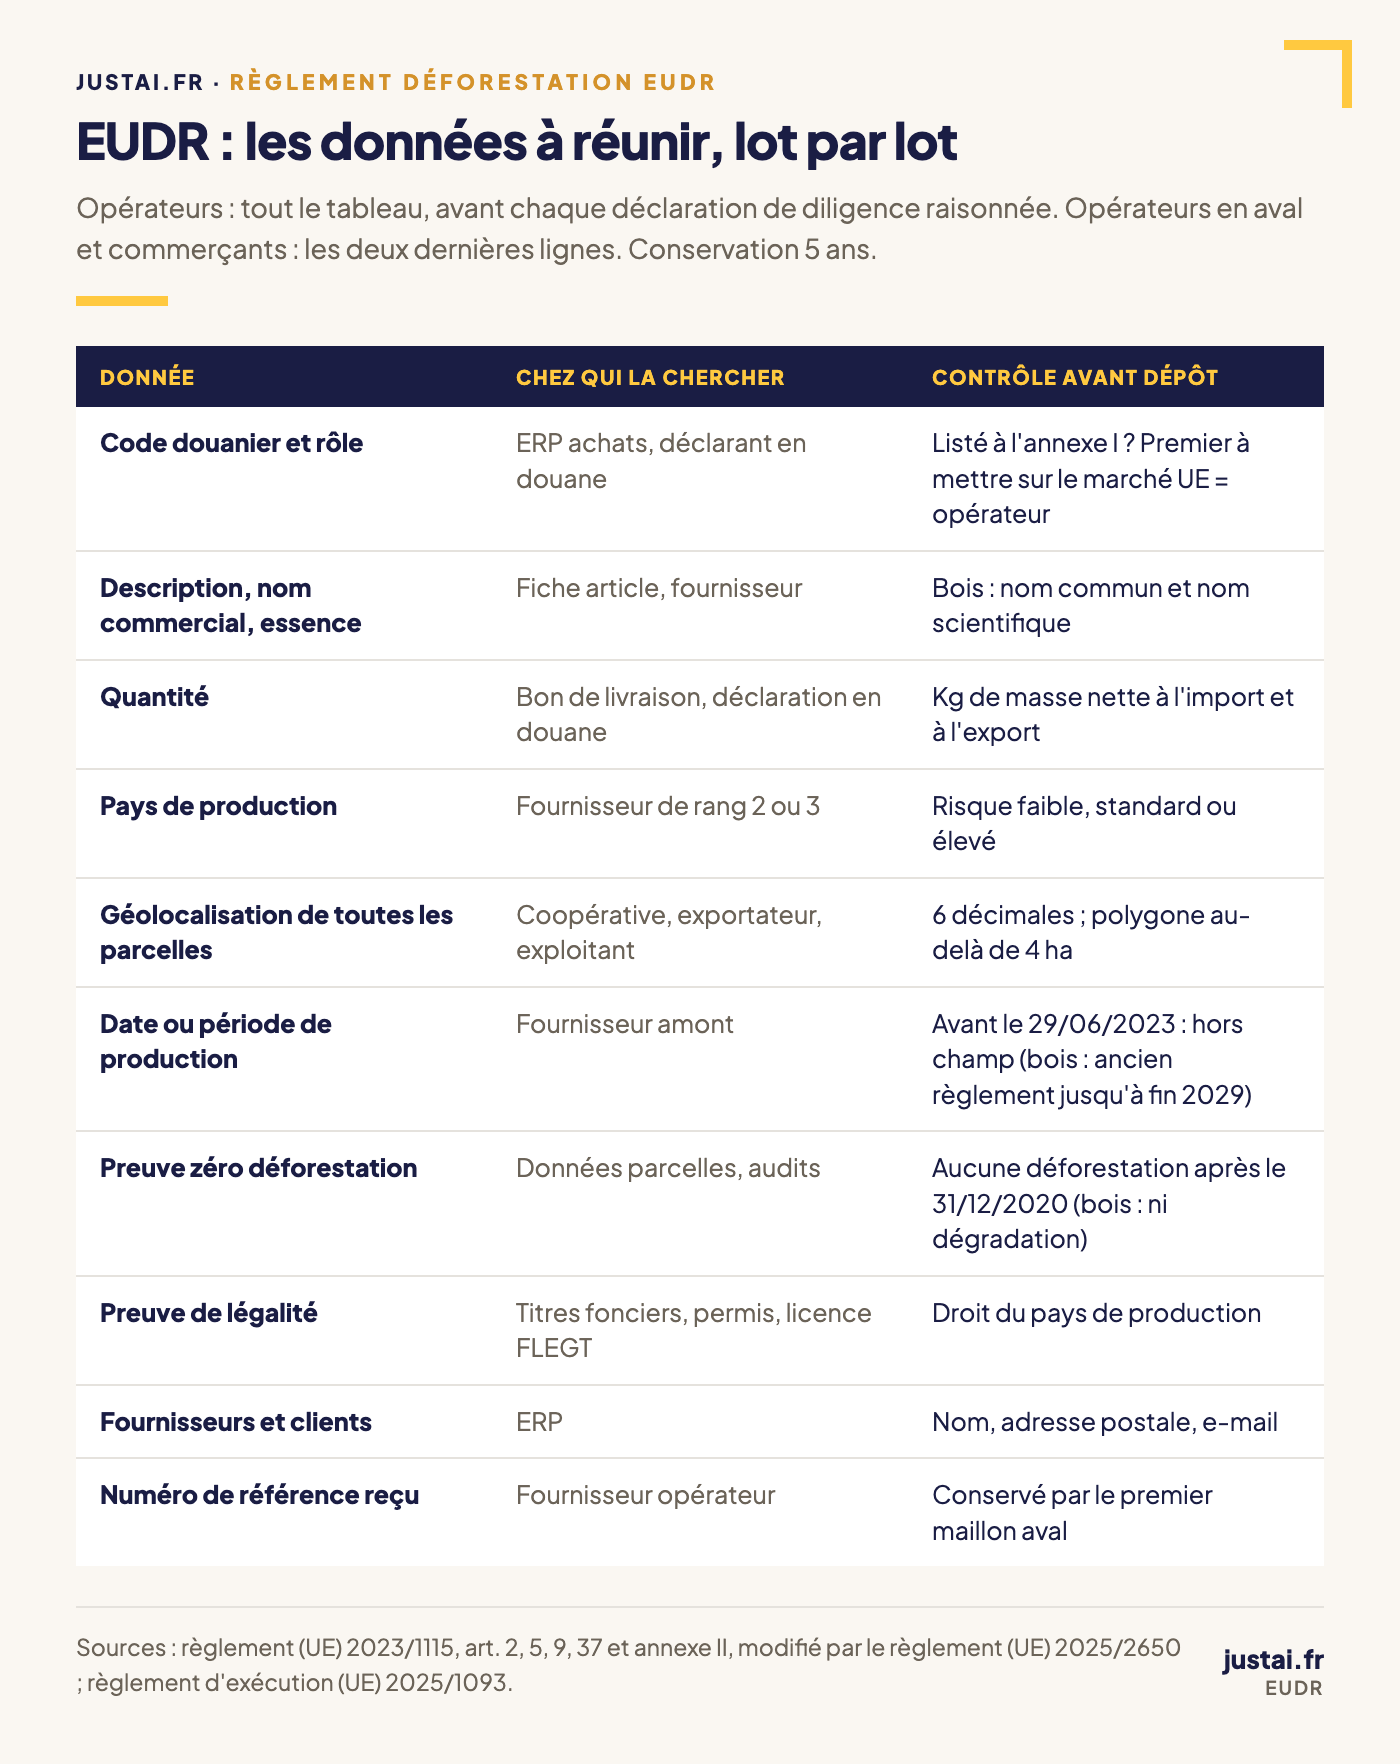
L'annexe II exige : nom et adresse de l'opérateur, et son numéro EORI à l'import ou à l'export ; code du système harmonisé, description, nom commercial, nom scientifique pour le bois et quantité, en kilogrammes de masse nette pour les produits importés ou exportés ; pays de production et géolocalisation de toutes les parcelles ; enfin la mention certifiant un risque nul ou négligeable, et la signature. En la déposant, l'opérateur assume la responsabilité de la conformité (article 4).
Le dépôt se fait dans TRACES, le système d'information de la Commission, rouvert le 30 juin 2026. Il accepte l'import en masse de coordonnées au format GeoJSON et le dépôt par API, et propose un environnement de test. À l'import, le numéro de référence est reporté dans la déclaration en douane, précédé du code document C716.
La diligence raisonnée derrière le formulaire
La déclaration conclut une démarche en trois temps (articles 8 à 11) :
- Collecter les informations de l'article 9 avec éléments probants : description, quantité, pays de production, géolocalisation, date ou période de production, fournisseurs et clients, informations « suffisamment concluantes et vérifiables » sur l'absence de déforestation et sur la légalité — huit domaines du droit local, des droits fonciers à la fiscalité.
- Évaluer le risque (article 10) : niveau de risque du pays, présence de forêts et de populations autochtones, complexité de la chaîne, risque de mélange avec des produits d'origine inconnue.
- Atténuer le risque s'il n'est pas négligeable : informations complémentaires, enquêtes, audits indépendants.
Les opérateurs qui ne sont pas des PME désignent aussi un responsable de la conformité, se dotent d'une fonction d'audit indépendante et publient un rapport annuel.
Pour les produits issus d'un pays à risque faible, la diligence raisonnée est simplifiée (article 13) : collecte et déclaration restent dues, mais pas l'évaluation ni l'atténuation, à condition de démontrer un risque négligeable de mélange. La liste de mai 2025 classe en risque faible les vingt-sept États membres, dont la France, et quatre pays en risque élevé ; le Brésil, l'Indonésie ou la Côte d'Ivoire sont en risque standard.
La géolocalisation des parcelles, point dur de la déclaration
La géolocalisation, c'est au moins un point de latitude et de longitude à six décimales et, pour les parcelles de plus de 4 hectares (hors bovins), un polygone décrivant leur périmètre (article 2, point 28). Pour les bovins, elle porte sur tous les établissements où les animaux ont été gardés.
Trois règles rendent l'exercice exigeant : un produit issu de plusieurs parcelles impose de les géolocaliser toutes ; une déforestation sur une seule parcelle bloque tous les produits qui en sont issus ; et la date de production compte, un produit issu d'une production antérieure au 29 juin 2023 n'entrant pas dans le champ (le bois concerné reste soumis à l'ancien règlement bois jusqu'au 31 décembre 2029).
Pourquoi la déclaration EUDR est d'abord un problème de collecte de données
Comme pour la déclaration de conformité PPWR des emballages, le texte est lisible ; c'est l'exécution à l'échelle qui coince.
L'importateur de cacao ne possède pas les parcelles : entre elles et lui se trouvent des producteurs, une coopérative, un exportateur. Les informations existent, mais réparties sur toute la chaîne :
- des coordonnées GPS en tableur, en fichier cartographique ou en capture d'écran, avec des précisions variables ;
- des preuves de légalité — titres fonciers, permis d'exploitation, licences FLEGT — souvent scannées, dans la langue du pays de production ;
- des certificats de filière ou de gestion forestière, avec leurs dates de validité ;
- des documents de lot — bons de livraison, factures, déclarations d'exportation — seuls capables de relier une livraison à des parcelles précises.
S'y ajoute le mélange : une cuve d'huile ou un silo de fèves réunit la production de centaines de parcelles, et le règlement ne dispense pas de toutes les géolocaliser.
Enfin, la déclaration se dépose avant la mise sur le marché et ne couvre que les quantités qu'elle déclare. Nouvelle récolte, nouveau fournisseur, et les données changent. Sur des centaines de références, c'est un flux de données à tenir, pas un dossier constitué une fois pour toutes. Les importateurs d'acier ou d'aluminium affrontent un chantier comparable avec les données d'installation à exiger pour les certificats CBAM.
Comment organiser la collecte sur des centaines de références
Quatre briques, dans cet ordre.
1. Cartographier ses flux et qualifier son rôle
Tout part des lignes d'achat de l'ERP et des déclarations en douane : code douanier, fournisseur, pays d'établissement. Le croisement avec l'annexe I isole les flux concernés ; la question « qui a mis ce produit sur le marché de l'Union en premier ? » dit, flux par flux, si vous êtes opérateur. Ce tri peut réduire nettement le nombre de déclarations à préparer — ou révéler des importations directes que personne n'avait repérées.
2. Construire un référentiel produits–fournisseurs–parcelles
Une table unique relie chaque référence à son code douanier, à ses fournisseurs de rang 1 à 3, aux parcelles (fichiers GeoJSON), aux périodes de production, aux preuves de légalité, aux certificats et à leurs échéances, au niveau de risque du pays et aux numéros de déclaration.
Elle porte des contrôles simples : six décimales, polygone au-delà de 4 hectares, parcelles situées dans le pays déclaré, certificats expirés, lots sans parcelle rattachée. Ce référentiel transforme une inquiétude diffuse en liste finie de demandes adressées à des fournisseurs nommés.
3. Extraire automatiquement les documents fournisseurs
Les preuves arrivent en PDF hétérogènes, souvent scannés. Des modèles de vision associés à des classifieurs en tirent des données structurées : titulaire et numéro d'un permis, validité d'un certificat, quantités et références de lot d'un bon de livraison. La même méthode s'applique aux factures d'énergie à consolider pour calculer le seuil de l'audit énergétique obligatoire.
L'exigence n'est pas la performance brute du modèle, c'est la traçabilité : chaque donnée pointe vers le document et la page d'origine. Lors d'un contrôle, l'autorité examine la documentation qui atteste la conformité d'un produit précis ; une donnée sans provenance n'y vaut rien.
4. Préparer les déclarations, sans automatiser la signature
Les deux premières briques en place, générer les déclarations est simple : TRACES accepte le GeoJSON et l'API. La génération doit rester assistée : l'outil prépare un dossier complet et sourcé, un responsable le valide et engage l'entreprise. Le bon indicateur est la part des lots dont le dossier est complet avant l'arrivée de la marchandise.
Quel impact concret pour une PME ou une ETI française ?
À un peu plus de trois mois de l'échéance, l'impact dépend du secteur.
Agroalimentaire. Les entreprises qui travaillent le cacao, le café, l'huile de palme et ses dérivés ou la viande bovine sont opérateurs dès qu'elles importent elles-mêmes. Celles qui achètent à un importateur européen tiennent seulement une traçabilité fournisseurs sur cinq ans — un sujet de données voisin de ceux décrits dans nos cas d'usage de l'IA en agroalimentaire.
Emballage. Pâte, papier et carton sont dans l'annexe I, comme les caisses et palettes en bois, sauf lorsqu'elles servent exclusivement à emballer un autre produit. Un cartonnier qui importe son papier hors de l'Union est opérateur dès le 30 décembre 2026, même petite entreprise.
BTP et filière bois. Sciages, panneaux, charpente et menuiserie sont concernés dès le 30 décembre 2026, quelle que soit la taille. Le bois de forêts françaises peut bénéficier de la diligence simplifiée, mais une déclaration reste due par celui qui le met sur le marché en premier. Les entreprises qui ont déjà structuré leurs données achats, comme celles décrites dans notre article sur l'IA dans la construction et le BTP, partent avec une longueur d'avance.
Caoutchouc. Le caoutchouc naturel et les pneumatiques neufs restent couverts ; si l'acte délégué entre en vigueur, les pneumatiques rechapés, les courroies et les ouvrages en caoutchouc vulcanisé sortiront du champ.
Partout, la séquence est la même : qualifier ses rôles, mesurer l'écart entre données exigées et disponibles, puis décider. Pour quelques flux importés, un tableur tenu et des demandes structurées suffisent ; au-delà, le manuel devient fragile. C'est le type de chantier que nous cadrons par un diagnostic data et IA, puis outillons par une mise en production en quatre semaines sur un échantillon de références, avant de généraliser.
Ce que l'EUDR n'exige pas, et les limites de cette synthèse
- Aucune certification n'est obligatoire. Les informations de certification peuvent compléter l'évaluation du risque si elles satisfont à l'article 9 ; elles ne remplacent ni la géolocalisation ni la preuve de légalité.
- Opérateurs en aval et commerçants ne vérifient pas la diligence de leurs fournisseurs, sauf les non-PME qui ont connaissance de préoccupations étayées.
- Aucun outil n'est imposé, imagerie satellitaire comprise : le règlement exige des informations vérifiables, pas un moyen de les obtenir.
Cette synthèse est un document d'orientation, pas un avis juridique. Plusieurs éléments bougent encore : l'acte délégué sur le champ des produits, encore soumis à l'examen du Parlement et du Conseil ; les fonctionnalités du système d'information, que la Commission continue de compléter après le règlement d'exécution (UE) 2026/1565 du 13 juillet 2026 ; la liste des pays à risque, révisable. Le régime national des sanctions, fixé par chaque État membre, n'est pas détaillé ici, et les cas complexes — produits composites, négoce en cascade, réexportation — appellent une analyse dédiée.
Conclusion : une échéance de traçabilité, pas de formulaire
Le 30 décembre 2026, ce n'est pas la déclaration qui sera difficile à remplir, ce sont les données qui la précèdent. Pour l'entreprise qui relie chaque lot à ses parcelles, ses preuves et ses fournisseurs, le dépôt dans TRACES devient une formalité. Celle qui découvre en décembre qu'elle est opérateur devra reconstituer une chaîne d'information que ses fournisseurs n'ont pas forcément organisée.
Le bon réflexe, dès maintenant : savoir précisément où vous vous situez, et envoyer vos demandes de données avant que vos fournisseurs ne les reçoivent de tous leurs clients à la fois.
Lire aussi : PPWR : votre déclaration de conformité emballage au 12 août 2026
Sources
- EUR-Lex — Règlement (UE) 2023/1115 du 31 mai 2023 relatif aux produits associés à la déforestation (JO L 150 du 9 juin 2023)
- EUR-Lex — Règlement (UE) 2025/2650 du 19 décembre 2025 modifiant le règlement (UE) 2023/1115 (JO du 23 décembre 2025)
- EUR-Lex — Règlement d'exécution (UE) 2025/1093 du 22 mai 2025, liste des pays à risque faible ou élevé
- EUR-Lex — Règlement (UE) n° 995/2010 du 20 octobre 2010 sur le bois et les produits dérivés (annexe)
- Commission européenne — La Commission publie un réexamen de simplification du règlement de l'UE sur la déforestation, IP/26/941 (4 mai 2026)
- Commission européenne, DG Environnement — Commission updates product scope and digital tools to support implementation of EU Deforestation Regulation (13 juillet 2026)
- Commission européenne, Green Forum — The Information System of the Deforestation Regulation (consulté le 14 septembre 2026)
- Ministère de la Transition écologique, SNDI — Règlement européen contre la déforestation et la dégradation des forêts (13 juillet 2026)
Vous importez du cacao, du café, du bois ou du papier sans savoir encore sur quels flux vous êtes opérateur, ni combien de parcelles vos fournisseurs savent géolocaliser ? Parlons-en — nous vous aidons à cadrer le chantier de données et à prototyper l'extraction des documents fournisseurs sur un échantillon représentatif avant de généraliser.