Ce qu'il faut retenir
- Le CBAM est en phase définitive depuis le 1er janvier 2026. Au-delà de 50 tonnes par an d'acier, d'aluminium, de ciment ou d'engrais importés, il faut être déclarant CBAM autorisé. En France, le statut est délivré par la DGEC.
- Le seuil de 50 tonnes n'est pas un abattement. S'il est dépassé, toutes les émissions de toutes les marchandises importées dans l'année sont dues, première tonne comprise.
- Les certificats sont en vente à partir du 1er février 2027. L'importateur achète ceux de ses importations 2026, détient à chaque fin de trimestre au moins 50 % des émissions importées depuis le 1er janvier, et dépose sa première déclaration au plus tard le 30 septembre 2027.
- Les valeurs par défaut sont chères par construction, majorées de 10 % en 2026, 20 % en 2027 et 30 % ensuite. Une tonne de barres d'acier crénelées d'origine chinoise laisse au moins 2,1 certificats à payer au titre de 2026.
- La seule alternative est une donnée que vous ne produisez pas : l'émission réelle de l'installation qui a fabriqué le métal, vérifiée par un organisme accrédité. L'obtenir site par site avant l'été 2027 est le vrai chantier.
Où en est le CBAM en septembre 2026 ?
Le CBAM — mécanisme d'ajustement carbone aux frontières, ou MACF dans les textes français — fait payer à l'importateur le carbone émis pour produire certaines marchandises hors de l'Union, à un prix aligné sur le marché européen du carbone. Créé par le règlement (UE) 2023/956 du 10 mai 2023, il n'a demandé d'octobre 2023 à fin 2025 qu'un rapport trimestriel, sans paiement.
Depuis le 1er janvier 2026, la phase définitive s'applique dans une version remaniée par le règlement de simplification (UE) 2025/2083 du 8 octobre 2025. Six secteurs sont couverts : ciment, fer et acier, aluminium, engrais, hydrogène et électricité.
Le périmètre est plus large qu'il n'y paraît. L'annexe I du règlement de 2023 vise des codes douaniers, dont des produits très ordinaires : vis, boulons et écrous en acier (position 7318), charpentes, pylônes, portes, fenêtres et balustrades en acier (7308) et leurs équivalents en aluminium (7610).
| Date | Ce qui se passe |
|---|---|
| 1er janvier 2026 | Statut de déclarant autorisé exigé au-delà de 50 tonnes par an |
| 31 mars 2026 | Dernier jour pour déposer sa demande et continuer à importer en attendant la décision |
| Début 2027 | Premiers rapports de vérification attendus |
| 1er février 2027 | Ouverture de la vente des certificats |
| Fin de chaque trimestre 2027 | Détention d'au moins 50 % des émissions importées depuis le 1er janvier |
| 30 septembre 2027 | Déclaration annuelle 2026 et restitution des certificats |
Qui doit obtenir le statut de déclarant CBAM autorisé ?
Un seuil qui se lit sur l'année entière
Le règlement 2025/2083 a remplacé l'ancienne dérogation pour les envois n'excédant pas 150 euros par un seuil unique de 50 tonnes de masse nette, cumulé par importateur et par année civile sur tous les codes fer et acier, aluminium, engrais et ciment. L'hydrogène et l'électricité en sont exclus : leurs importateurs doivent toujours être autorisés.
Si le seuil est franchi, les obligations portent sur toutes les marchandises importées pendant l'année, y compris les 50 premières tonnes. Importer au-delà sans statut expose à une amende de trois à cinq fois celle prévue par certificat non restitué, réductible si le dépassement n'excède pas 10 %.
En France, l'autorité compétente est la Direction générale de l'énergie et du climat (DGEC), et la demande se dépose dans le registre CBAM européen. Ceux qui l'ont déposée au plus tard le 31 mars 2026 dédouanent sous le code Y238 en attendant la décision. Pour les autres, la douane l'a rappelé le 1er avril 2026 : ce code transitoire leur est fermé, et dédouaner sans statut les expose à des sanctions en cas de contrôle.
Importer, passer par un représentant ou acheter à un distributeur
Le déclarant est la personne dont le numéro de compte CBAM figure dans la déclaration en douane. Trois cas :
- Vous dédouanez vous-même ou par un représentant direct : vous êtes déclarant. Confier la préparation des documents à un prestataire ne transfère pas la responsabilité.
- Vous passez par un représentant indirect : il peut accepter d'être déclarant pour vos marchandises, ou refuser si vous êtes établi dans l'Union. Si l'importateur est établi hors UE, le représentant indirect porte obligatoirement le CBAM.
- Vous achetez à un distributeur européen qui a déjà dédouané : vous n'avez rien à déclarer, mais le coût de ses certificats a toutes les chances de se retrouver dans ses prix.
La bonne question n'est donc pas « qui organise le transport ? », mais « quel numéro de compte CBAM figure sur la déclaration de mise en libre pratique ? ».
Que change l'ouverture des certificats le 1er février 2027 ?
Jusqu'ici, le CBAM définitif est une obligation administrative. Le 1er février 2027, il devient une ligne de trésorerie.
Un certificat couvre une tonne de CO2 équivalent. Les États membres les vendent sur une plateforme centrale commune gérée par la Commission, accessible uniquement depuis le registre CBAM. Un certificat acheté ne se revend pas à un tiers et ne se transfère pas, même au sein d'un groupe : il est restitué, racheté par l'État membre dans certaines limites, ou annulé.
En 2027, trois mouvements se superposent :
- Les importations de 2026. Leurs certificats s'achètent entre février et le 30 septembre 2027, au prix moyen du trimestre d'importation : 75,36 € pour le premier trimestre 2026, 75,28 € pour le deuxième.
- La détention trimestrielle. À chaque fin de trimestre, le compte doit couvrir au moins 50 % des émissions importées depuis le début de l'année, estimées avec les valeurs par défaut non majorées ou la déclaration de l'année précédente. Si le seuil est franchi en cours d'année, l'obligation joue à la fin du trimestre suivant.
- La déclaration annuelle, déposée avec la restitution des certificats au plus tard le 30 septembre 2027.
Le nombre de certificats dus n'est pas égal aux émissions brutes. On en retranche un ajustement au titre de l'allocation gratuite, calculé à partir d'un référentiel par code douanier, et le cas échéant le prix du carbone payé dans le pays de production. Comme les quotas gratuits des secteurs CBAM disparaissent progressivement jusqu'en 2034, cet ajustement fond chaque année.
Émissions intrinsèques : valeurs réelles ou valeurs par défaut ?
Les émissions intrinsèques sont les gaz à effet de serre émis pour produire la marchandise. Pour l'acier et l'aluminium, seules les émissions directes comptent ; le ciment et les engrais ajoutent les émissions indirectes liées à l'électricité. Les marchandises complexes intègrent celles de leurs précurseurs, comme l'acier brut dans une charpente.
Les valeurs par défaut : immédiates, et majorées à dessein
Le règlement d'exécution (UE) 2025/2621, dont l'annexe a été rectifiée avec effet rétroactif par le règlement d'exécution (UE) 2026/1740 du 20 juillet 2026, fixe des valeurs par défaut par pays et par code douanier. Ces valeurs d'émissions totales sont majorées de 10 % en 2026, 20 % en 2027 et 30 % à partir de 2028 (1 % pour les engrais). Pour un pays absent des tableaux ou sans valeur fiable, on applique la ligne « Autres pays et territoires », calculée sur la moyenne des dix pays exportateurs les plus émetteurs. Le texte l'assume : les émissions ne doivent jamais être sous-estimées.
Exemple sur des barres d'acier crénelées de type rond à béton (code NC 7214 20 00), valeur par défaut des émissions totales majorée de 10 % pour 2026, en tonnes de CO2e par tonne :
| Pays de production | Valeur par défaut 2026 majorée |
|---|---|
| Corée du Sud | 2,330 |
| Turquie | 2,541 |
| Chine | 3,486 |
| Autres pays et territoires | 4,396 |
| Inde | 4,697 |
Pour cette barre, le référentiel par défaut est de 1,364 t CO2e par tonne dans la filière haut-fourneau retenue pour ces origines (règlement d'exécution 2025/2620). Il plafonne la déduction : il est multiplié par le facteur MACF, qui décroît jusqu'en 2034, et par un facteur de correction transsectoriel, tous deux au plus égaux à 1. Une tonne de barres chinoises déclarée en valeur par défaut laisse donc au moins 2,12 certificats à acheter, soit au minimum 160 € environ au prix du deuxième trimestre 2026, avant toute déduction d'un prix du carbone payé en Chine. Pour une origine indienne : au moins 3,33 certificats, environ 250 €. Et chaque année, la majoration monte pendant que la déduction baisse.
Les valeurs réelles : moins pénalisantes, mais entre les mains de l'exploitant
La valeur réelle vérifiée ne s'achète pas : seul l'exploitant de l'installation hors UE peut surveiller ses émissions selon la méthode européenne et les faire contrôler par un vérificateur accrédité CBAM. S'il refuse, vous restez aux valeurs par défaut. La Commission prévient qu'un tiers proposant à un importateur un rapport de vérification payant relève probablement de l'escroquerie.
Le calendrier est serré. Les premières accréditations de vérificateurs étaient attendues vers septembre 2026, les premiers rapports début 2027. La première vérification impose une visite physique du site, et le rapport est rédigé en anglais. Pour les marchandises importées en 2026, c'est le rapport de l'installation pour l'année 2026 qui compte, même si le métal a été produit en 2025.
Quelles données exiger de chaque installation hors UE ?
La maille du CBAM n'est ni le fournisseur, ni le pays, mais le couple installation–code douanier à huit chiffres. Un négociant qui livre des profilés issus de trois aciéries représente trois jeux de données. Et une aciérie ne peut pas isoler ses lots destinés à l'Europe : les émissions se calculent sur toute la production d'un même code.
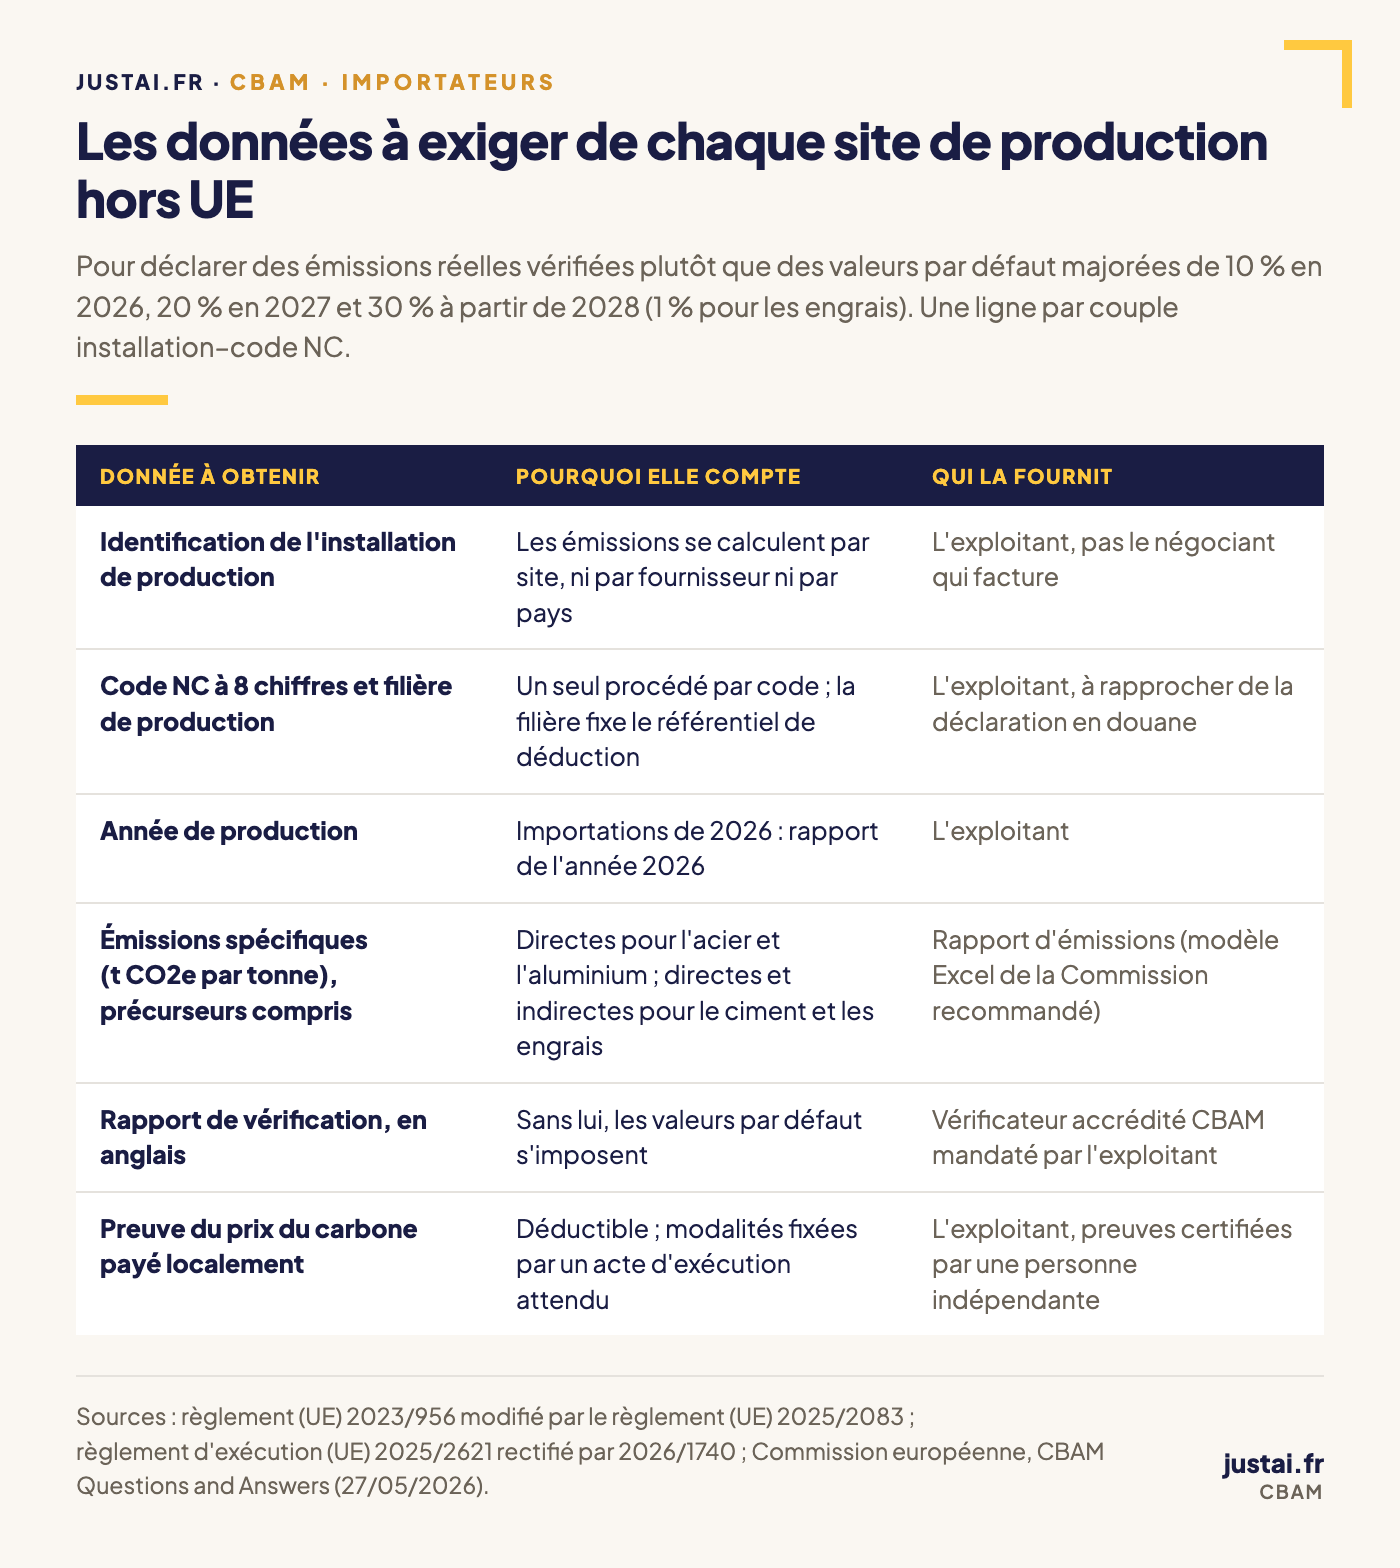
Pour chaque couple, il faut réunir l'identification du site de production, distincte de l'entité qui facture ; le code NC et la filière de production, qui fixe le référentiel ; l'année de production ; les émissions spécifiques, précurseurs compris ; le rapport de vérification et l'accréditation du vérificateur ; le cas échéant, les preuves d'un prix du carbone payé localement.
La Commission propose un modèle de communication Excel, recommandé mais pas obligatoire : en pratique, vous recevrez classeurs, PDF et courriels. Deux pièges propres au CBAM. En 2027, les exploitants ne sont pas tenus de s'enregistrer dans le registre, et le déclarant devra y charger lui-même les données reçues par d'autres canaux. Et les facteurs d'émission issus d'analyses de cycle de vie ne sont pas acceptés : une déclaration environnementale de produit ne tient pas lieu de donnée CBAM.
Comment l'IA aide à tenir un dossier CBAM fiable
Le calcul revient à l'exploitant, le contrôle au vérificateur, la déclaration au déclarant. Aucun outil ne remplace ces rôles. Ce qui s'outille, c'est le chemin entre la ligne de déclaration en douane et le chiffre reporté dans le registre.
Relier chaque ligne douanière à une installation
Le socle est un référentiel qui associe à chaque importation son code NC, son origine, sa masse nette, son fournisseur et la donnée qui manque presque toujours : l'installation de production. Il se construit en croisant déclarations en douane, factures, bons de livraison et certificats matière. C'est aussi lui qui suit en continu le cumul vers les 50 tonnes. Un référentiel du même type sert à préparer la déclaration de diligence raisonnée EUDR.
Lire les rapports d'émissions, quel que soit leur format
Les modèles de vision (VLM) extraient d'un PDF scanné ou d'un classeur hétérogène l'identifiant d'installation, le code NC, la période, les émissions et le vérificateur. Le gain tient surtout au contrôle de cohérence : code NC différent de la déclaration en douane, rapport portant sur la mauvaise année, vérificateur absent de la liste publiée. Chaque valeur garde le lien vers sa pièce source, car le déclarant répond seul de sa déclaration, y compris d'une erreur commise par un tiers.
Chiffrer l'enjeu, installation par installation
Toutes les relances ne se valent pas. En croisant volumes, valeurs par défaut et référentiels, on classe les installations par enjeu financier, on anticipe les montants à détenir chaque trimestre et on intègre le coût CBAM dans la comparaison des offres.
Quel impact concret pour une PME industrielle ou du BTP ?
L'industriel qui importe directement visserie, profilés ou aluminium peut franchir les 50 tonnes en quelques arrivages. Il gagne aussi à vérifier le seuil de consommation d'énergie qui déclenche l'audit énergétique obligatoire. L'entreprise du BTP qui achète charpentes, armatures ou menuiseries hors d'Europe peut découvrir qu'elle est importatrice au sens du règlement, un sujet qui rejoint les chantiers de données que nous décrivons dans notre article sur l'IA dans la construction et le BTP. L'acheteur d'un distributeur européen n'a rien à déclarer, mais gagne à demander quelle part des volumes de son fournisseur repose sur des valeurs réelles : c'est un élément de prix.
Avec deux ou trois aciéries, des échanges directs et un tableur bien tenu suffisent. L'outillage devient pertinent quand les installations se comptent en dizaines et que les documents arrivent dans plusieurs langues. Nous abordons ce chantier par un diagnostic data & IA qui isole les codes et fournisseurs qui pèsent vraiment, puis par la mise en production d'un outil métier en quatre semaines, sur le périmètre où l'écart entre défaut et réel coûte le plus.
Les limites de cette synthèse
Ce texte est un guide opérationnel, pas un avis juridique ou douanier, et laisse de côté l'électricité et l'hydrogène. Plusieurs points restent ouverts :
- la déduction du prix du carbone payé à l'étranger, dont l'acte d'exécution est annoncé pour 2026 ;
- les valeurs par défaut, révisables au plus tard en décembre 2027, et les référentiels, appelés à être mis à jour pour les importations à partir du 1er janvier 2027 : notre exemple chiffré vaut pour 2026 et simplifie certains paramètres de calcul ;
- l'extension du champ : la Commission a proposé le 17 décembre 2025 d'intégrer, à partir de 2028, 180 produits en aval à forte teneur en acier et en aluminium, comme des fixations ou des radiateurs industriels. Le Conseil a arrêté sa position le 12 juin 2026 ; le texte n'est pas adopté.
Conclusion : le prix du carbone se négocie désormais chez l'aciériste
Le 1er février 2027 met un prix sur la déclaration que les importateurs préparent depuis janvier. Ce prix dépend du cours du carbone, que personne ne maîtrise, et de la qualité des données obtenues de chaque installation, sur laquelle chacun peut agir.
Les entreprises qui auront identifié leurs installations et obtenu des valeurs vérifiées là où l'enjeu le justifie paieront le carbone réellement émis. Les autres paieront des valeurs conçues pour ne jamais le sous-estimer.
Lire aussi : PPWR : votre déclaration de conformité emballage au 12 août 2026
Sources
- EUR-Lex — Règlement (UE) 2023/956 établissant un mécanisme d'ajustement carbone aux frontières (10/05/2023 ; annexe I, article 26)
- EUR-Lex — Règlement (UE) 2025/2083 relatif à la simplification et au renforcement du MACF (8/10/2025, JO du 17/10/2025)
- EUR-Lex — Règlement d'exécution (UE) 2025/2621 de la Commission établissant les valeurs par défaut (16/12/2025), rectifié par le règlement d'exécution (UE) 2026/1740 (20/07/2026, JO du 31/07/2026)
- EUR-Lex — Règlement d'exécution (UE) 2025/2620 de la Commission sur l'ajustement au titre de l'allocation gratuite (16/12/2025)
- Commission européenne, DG TAXUD — Carbon Border Adjustment Mechanism (CBAM): Questions and Answers (mise à jour du 27/05/2026)
- Commission européenne, DG TAXUD — Price of CBAM certificates (prix publiés les 07/04/2026 et 06/07/2026)
- Direction générale des douanes et droits indirects — MACF : quel changement au 1er avril 2026 (01/04/2026)
- Commission européenne — La Commission renforce le mécanisme d'ajustement carbone aux frontières (17/12/2025) et Commission welcomes Council agreement on strengthening CBAM (12/06/2026)
Vous importez de l'acier ou de l'aluminium sans savoir combien d'installations se cachent derrière vos fournisseurs ? Vous voulez connaître le coût des valeurs par défaut avant d'acheter vos premiers certificats ? Parlons-en — nous vous aidons à cadrer vos données fournisseurs et à mettre en production un outil de collecte et d'extraction documentaire sur vos flux les plus exposés.